Portafoglio digitale o fisico: quali protezioni cambiano
Tokenizzazione, blocco del dispositivo e carta di riserva: come cambiano i rischi pratici quando paghi con il telefono.
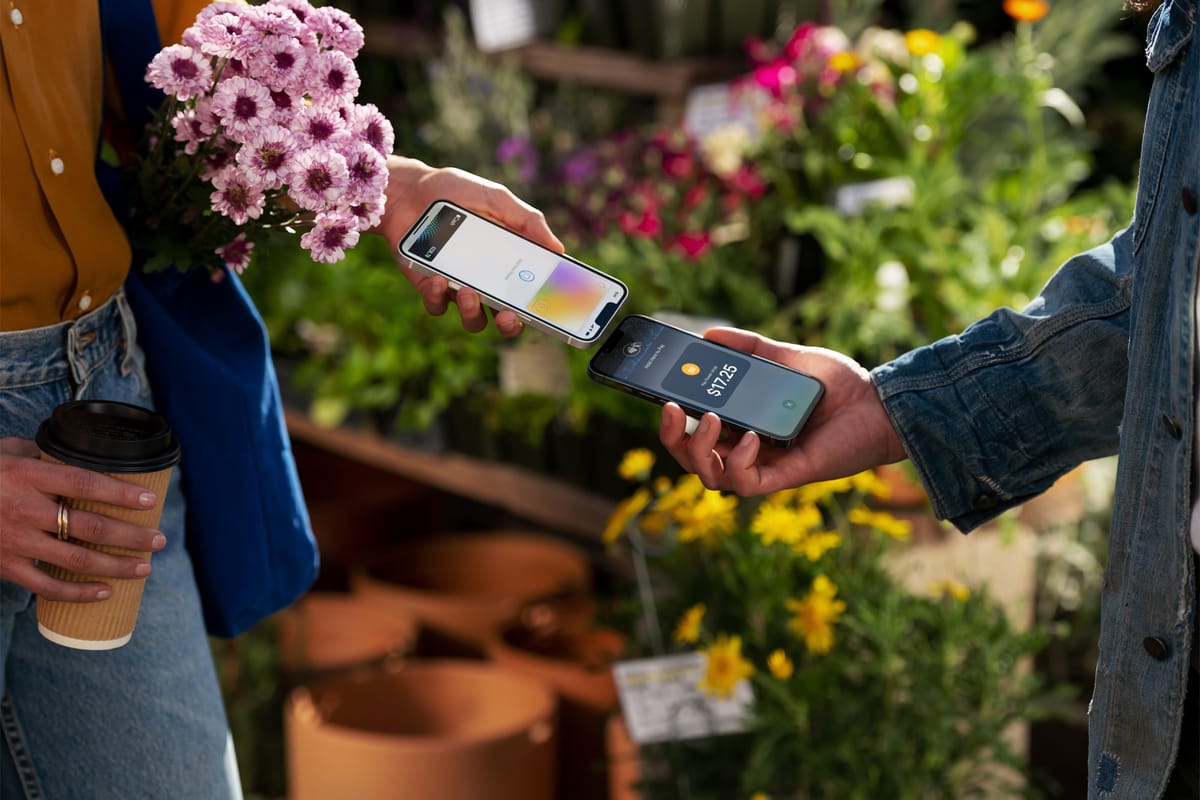
Pagare con il telefono può sembrare semplicemente una versione più comoda della carta contactless. La differenza pratica, però, riguarda anche quali informazioni vengono presentate al terminale, come si autorizza l’operazione e cosa si può fare se il dispositivo scompare. Un portafoglio digitale non elimina ogni rischio e non rende superflua la carta fisica: cambia alcuni passaggi e sposta parte della protezione sul telefono, sul servizio di pagamento e sulla banca che ha emesso la carta.
Per scegliere come pagare conviene quindi distinguere tre situazioni: la transazione al negozio, lo smarrimento del dispositivo e l’uso quotidiano quando il telefono non è disponibile. I wallet non funzionano tutti nello stesso modo, né applicano sempre la stessa verifica. Sapere dove sono le differenze aiuta a usare con criterio entrambi i formati.
Che cosa cambia quando paghi con il telefono
Con Apple Pay, il numero originale della carta non viene trasmesso al negoziante. Dopo l’approvazione della banca o dell’emittente, viene creato un identificativo specifico per il dispositivo e conservato nell’elemento sicuro del dispositivo. Per una transazione in negozio, Apple Pay usa quel numero insieme a un codice di sicurezza dinamico specifico per l’operazione. L’autenticazione avviene normalmente con codice, Face ID o Touch ID; alcune modalità, come Express Mode, costituiscono un’eccezione prevista dal servizio.
Google Wallet usa carte virtuali per le carte idonee abilitate ai pagamenti in negozio: il numero virtuale sostituisce quello effettivo quando viene condiviso con il commerciante. Anche qui l’idoneità della carta conta, e per pagare in negozio Google richiede che il dispositivo abbia un blocco schermo. Per gli acquisti online o nelle app, le carte virtuali seguono procedure differenti rispetto a quelle usate al terminale, perciò non è corretto immaginare un unico numero temporaneo generato allo stesso modo a ogni acquisto.
Queste misure limitano l’esposizione del numero della carta durante il pagamento, ma non significano che il telefono sia impossibile da usare abusivamente. Restano importanti il blocco dello schermo, l’autenticazione richiesta dal wallet e la custodia delle credenziali dell’account. Anche un pagamento approvato può essere contestato o gestito solo attraverso l’emittente secondo le procedure della carta: l’app non sostituisce la banca.
Se perdi il telefono
Il wallet digitale offre strumenti remoti che una carta lasciata nel portafoglio non può attivare da sola. Con Apple, se Dov’è era configurato, la Modalità smarrito può sospendere Apple Pay sul dispositivo; è anche possibile intervenire sull’account o rivolgersi all’emittente. Google raccomanda di individuare, bloccare o cancellare da remoto il dispositivo Android: la cancellazione rimuove le informazioni di pagamento memorizzate sul telefono. Queste funzioni sono utili solo se l’account resta accessibile e le impostazioni necessarie erano state predisposte prima dello smarrimento.
Una carta fisica, d’altra parte, non dipende dalla batteria, dalla connessione del telefono o dall’accesso a un account cloud. Se il dispositivo è scarico, rotto o lasciato a casa, la carta può essere una riserva semplice. Se invece si perde il portafoglio, bisogna contattare l’emittente per bloccare la carta: la rapidità e le modalità dipendono dal servizio della banca, non da una funzione del portafoglio in pelle.
Privacy e notifiche: controlla le impostazioni
La comodità digitale comporta anche il trattamento di informazioni da parte dei servizi e degli istituti coinvolti. Apple dichiara di non conservare i numeri originali delle carte aggiunte ad Apple Pay e, per le carte di credito, debito e prepagate, di non conservare informazioni sulle transazioni riconducibili all’utente. Google descrive invece usi dei dati delle transazioni che includono l’esecuzione del pagamento, la visualizzazione della cronologia, l’assistenza e altre funzioni del servizio. Sono descrizioni dei rispettivi prodotti, non una garanzia generale che ogni dato resti fuori dai sistemi della banca, del commerciante o del circuito di pagamento.
Prima di attivare un wallet, leggi le impostazioni di privacy e le condizioni della banca, soprattutto se condividi il dispositivo o usi più account. Attiva le notifiche utili per accorgerti di operazioni inattese, ma non confondere una notifica con la protezione contro una frode: per segnalazioni e contestazioni fanno fede i canali ufficiali dell’emittente.
Un criterio semplice per scegliere
Il pagamento digitale è adatto se vuoi tenere meno spesso la carta in mano, il tuo dispositivo è compatibile e sei disposto a proteggerlo con un blocco schermo robusto e aggiornato. Verifica anche che la tua banca supporti quella specifica carta e che il servizio sia configurato correttamente: disponibilità e procedure possono variare in base a carta, paese e dispositivo.
La carta fisica resta sensata come alternativa quando il telefono non è carico, non è con te oppure un terminale non accetta il wallet. Non serve scegliere una tecnologia come vincitrice assoluta: per molte persone la soluzione più pratica è usare il wallet nelle situazioni comode e conservare una carta separata come riserva. In caso di furto o smarrimento, blocca il dispositivo attraverso il servizio ufficiale e contatta subito la banca se la carta o il conto possono essere a rischio. La protezione migliore nasce dall’unione di strumenti predisposti in anticipo e da una procedura chiara per reagire, non dalla promessa che un formato sia privo di rischi.